达达集团发展史详解 距离盈利还有多远?
引言
达达集团是中国领先的本地即时零售和配送平台,旗下拥有达达快送和京东到家两大核心业务。自2014年成立以来,达达集团经历了从众包物流起家到与京东到家合并,再到纳斯达克上市的跨越式发展。尽管营收持续增长,盈利问题始终是悬在达达头上的达摩克利斯之剑。本文将以城市配送运输服务为切入点,梳理达达集团的发展历程,并分析其距离盈利还有多远。
一、发展史:从众包物流到即时零售巨头
1. 初创期(2014-2016):众包物流破局
2014年,达达在上海成立,以“众包物流”模式切入同城即时配送市场。通过整合社会闲散运力,达达迅速解决了电商最后三公里的配送痛点,并吸引了大量中小商家。2015年,达达获得红杉资本领投的C轮融资,成为当时增长最快的独角兽之一。
2. 合并与融合(2016-62019):京东到家注入
2016年,达达与京东集团旗下O2O平台“京东到家”合并,组建达达集团。此次合并使达达获得了京东的流量、供应链和品牌背书,同时将业务从单纯的配送扩展至“即时零售+即时配送”的双轮驱动模式。京东到家聚焦商超、生鲜、医药等品类,达达快送则提供全场景运力支持。
3. 上市与扩张(2020至今):纳斯达克敲钟,加速全场景布局
2020年6月,达达集团登陆纳斯达克,成为“即时零售第一股”。此后,达达加速与京东生态的深度融合,承接京东到家、京东小时购的配送需求,并与沃尔玛、永辉等头部商超建立合作。2022年,达达快速拓展手机数码、母婴等品类,并由达达优拣提供拣货支持,进一步渗透即时零售全链路。
二、城市配送运输服务的核心壁垒
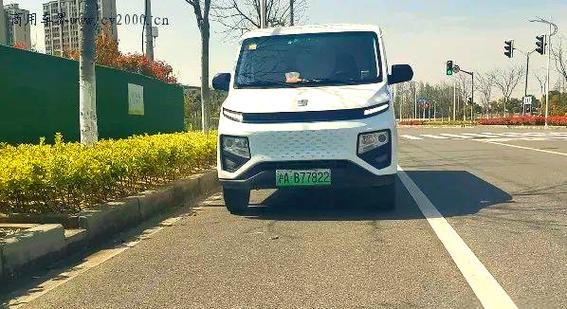
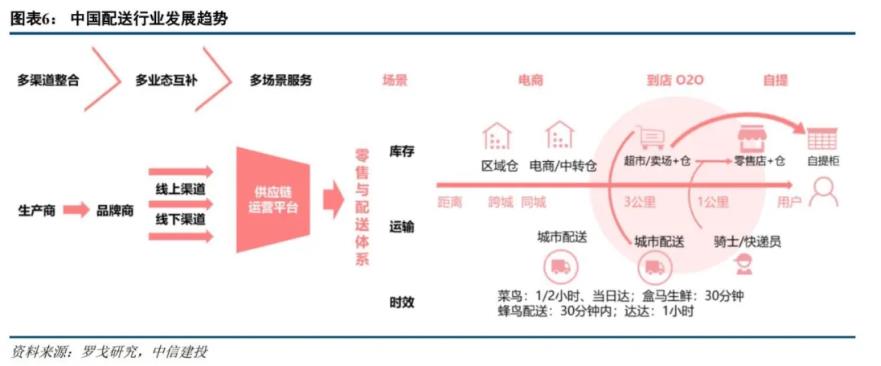
达达的城市配送运输服务以“众包+驻店”模式为核心,构建了覆盖全国2000多个县区市的实时配送网络。
- 供需高效匹配:通过智能调度系统,将订单与骑手实时匹配,实现运力的弹性伸缩,高峰期可调动百万级骑手。
- 全场景覆盖:服务场景从餐饮外卖延伸至商超、医药、鲜花、3C等,满足不同时效需求的配送。
- 技术驱动效率:达达自主研发的“达达睿智”系统,利用大数据和AI优化路径规划,提升配送效率并降低成本。
- 与京东生态协同:深度嵌入京东到家、京东小时购的履约体系,获得稳定订单来源。
三、距离盈利还有多远?
1. 财务现状:亏损收窄,但仍未上岸
根据达达集团财报,2020-2022年净亏损分别为17.05亿元、24.71亿元和20.08亿元。2023年第二季度,达达集团营收28.3亿元,同比增长23%,非美国通用会计准则下净亏损收窄至2.3亿元,表现优于市场预期,亏损收窄趋势明显。
2. 盈利面临挑战
- 成本高企:骑手成本占收入比重超过70%,众包模式虽灵活但单位经济模型仍需优化。
- 竞争激烈:美团配送、蜂鸟即配等对手在即时配送领域深耕多年,达达需持续投入以保持份额。
- dependence on 京东:达达营收高度依赖京东到家及京东生态,2022年来自京东的收入占比约50%,独立获客能力有待加强。
3. 盈利路径探索
- 提频增效:通过增加高毛利品类(如美妆、3C)和广告服务,提升单均毛利。
- 技术降本:优化调度算法和路径规划,降低每单配送成本。
- 生态协同:深化与京东的合作,承接更多京东体系订单,摊薄固定成本。
- 网络效应:随着订单密度提升,规模效应逐渐显现,单位成本有望下降。
四、结论
达达集团凭借众包物流模式和京东生态的加持,在中国即时零售与配送市场占据了重要地位。尽管目前仍处于亏损状态,但亏损收窄趋势明显,且在城市配送运输服务领域积累了较强的网络和技术壁垒。随着即时零售渗透率提升和运营效率优化,达达有望在2-3年内实现扭亏为盈。激烈的市场竞争和骑手成本压力仍是其盈利之路上的关键障碍。达达需要持续拓展收入来源、深化生态协同,并探索更高效的履约模式,方能真正抵达盈利彼岸。
如若转载,请注明出处:http://www.cswwsx.com/product/12.html
更新时间:2026-11-01 21:51:04